À Saint-Malo, un appartement meublé peut accueillir étudiants, actifs en mobilité ou voyageurs de passage, selon son emplacement et son usage. Le statut LMNP ouvre des options de fiscalité immobilière, mais le choix entre location à l’année et location saisonnière, comme celui du régime fiscal, demande une préparation attentive.
L’article en bref
Le LMNP permet d’envisager la location meublée à Saint-Malo avec plusieurs modes d’exploitation et d’imposition. Comprendre leurs contraintes aide à bâtir un projet cohérent avec le logement et le quartier.
- Choisir le bon usage : Adapter la location au quartier, au logement et aux règles locales.
- Comparer les régimes : Évaluer micro-BIC et régime réel selon les charges.
- Comprendre l’amortissement : Distinguer amortissement comptable et trésorerie réellement disponible.
- Préparer la mise en location : Vérifier démarches, équipement, réglementation et demande avant d’accueillir.
Ce repère éclaire les principaux choix, sans remplacer une étude adaptée à chaque situation.
LMNP à Saint-Malo : choisir une location meublée adaptée au quartier
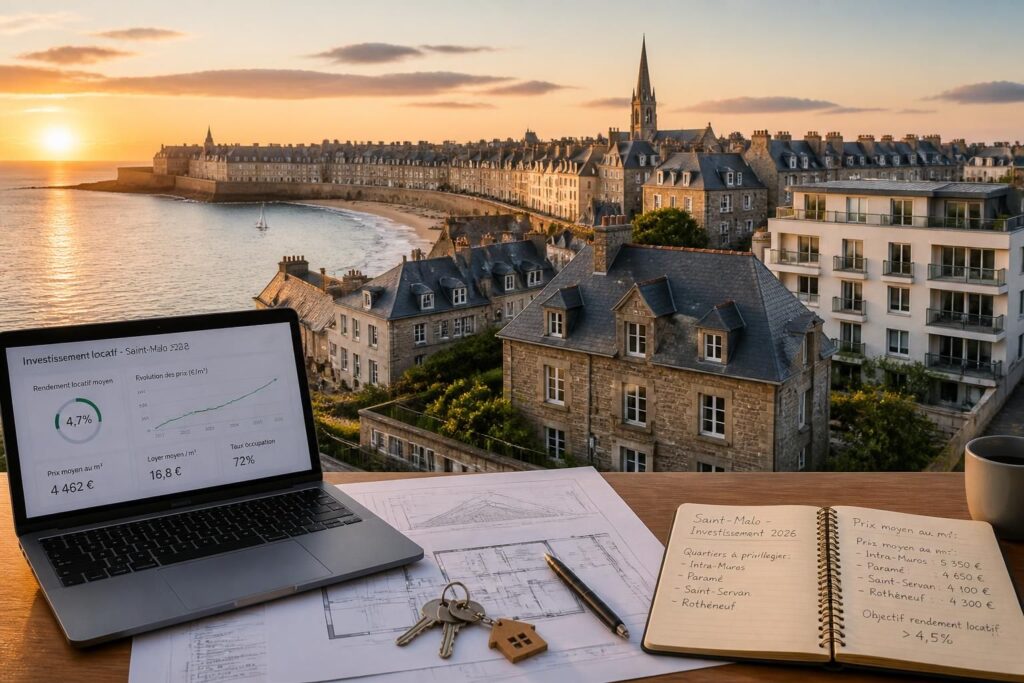
Le statut de loueur en meublé non professionnel, ou LMNP, concerne les particuliers qui louent un logement équipé sans exercer cette activité à titre professionnel au regard des critères applicables. À Saint-Malo, le projet peut viser un bail à l’année, une location à des étudiants ou des actifs en mobilité, ou l’accueil de visiteurs pour de courts séjours.
Ces usages ne répondent pas aux mêmes attentes. Un logement proche des établissements d’enseignement, des transports ou des lieux de travail peut convenir à une occupation plus régulière, tandis que la proximité d’Intra-Muros, du Sillon ou de Rothéneuf peut attirer des voyageurs, avec une activité davantage liée aux saisons.
Location à l’année ou location saisonnière : deux projets différents
La location meublée à l’année mise généralement l’accent sur la stabilité d’occupation et la qualité des équipements du quotidien. Une literie adaptée, des rangements suffisants et un espace de travail peuvent compter davantage qu’une décoration pensée uniquement pour les photos.
La location saisonnière, elle, suppose d’anticiper les périodes de forte fréquentation, la gestion des arrivées et départs ainsi que les règles locales applicables. À Saint-Malo, où les marées et les saisons rythment la vie du littoral, l’adresse ne suffit pas à garantir une demande régulière : l’entretien, l’accessibilité et la qualité de l’accueil pèsent aussi dans l’expérience des visiteurs.
Avant toute mise en location touristique, il est prudent de vérifier auprès des services compétents les formalités et restrictions en vigueur à l’adresse concernée, notamment si le logement est une résidence secondaire ou situé en copropriété. Le mode d’exploitation doit être choisi avant l’ameublement et la publication d’une annonce.
Fiscalité immobilière en LMNP : comparer micro-BIC et régime réel
Les revenus issus d’une location meublée relèvent en principe des bénéfices industriels et commerciaux (BIC). Selon la situation et les règles applicables, le bailleur peut relever du micro-BIC ou opter pour le régime réel. Les seuils et modalités peuvent évoluer : il faut donc les vérifier pour l’année concernée, en tenant compte du type de location et des recettes déclarées.
Au micro-BIC, l’imposition repose sur les recettes après un abattement forfaitaire prévu par les règles fiscales. Au réel, les charges déductibles sont examinées selon leur nature et leur justification. Un propriétaire fictif qui finance des travaux d’entretien, paie des frais de gestion et supporte des charges de copropriété n’aura pas nécessairement intérêt au même régime qu’un bailleur dont les dépenses sont limitées.
Pour situer le LMNP dans une réflexion plus large sur la défiscalisation immobilière à Saint-Malo, il convient de distinguer les mécanismes fiscaux des caractéristiques concrètes du bien. Une économie d’impôt éventuelle ne suffit pas à établir la pertinence d’un investissement locatif.
Régime réel et amortissement immobilier : comprendre les mécanismes
Le régime réel permet, sous conditions, de comptabiliser certaines charges liées à l’activité et de pratiquer un amortissement immobilier ainsi que celui du mobilier. Cet amortissement traduit comptablement la perte de valeur liée au temps et à l’usage ; il ne correspond pas à une somme encaissée ni à une réduction automatique de l’impôt dans toutes les situations.
En LMNP, les règles encadrent l’utilisation de l’amortissement, notamment lorsqu’il contribuerait à créer ou augmenter un déficit. Son traitement et le suivi des montants reportables doivent être examinés avec rigueur. Une comptabilité documentée et un avis professionnel permettent de vérifier les conséquences du choix fiscal au regard du logement, des charges et de la durée envisagée.
L’optimisation fiscale consiste donc à comparer des options réelles et leurs effets, pas à rechercher un régime présenté comme universellement avantageux. Les règles peuvent aussi différer selon la nature de la location, en particulier pour les meublés de tourisme.
Investissement locatif à Saint-Malo : les vérifications avant de louer
Un logement bien situé n’est qu’un point de départ. À Intra-Muros, dans le quartier de Paramé ou près de la gare, les contraintes d’accès, de stationnement, de copropriété et d’entretien peuvent varier sensiblement. Dans les immeubles anciens, une visite attentive des équipements et des parties communes aide à repérer les besoins avant l’accueil d’un locataire.
Pour illustrer la démarche, un bailleur envisageant un deux-pièces à Paramé pourrait comparer une location meublée à l’année avec une activité touristique, puis vérifier les règles applicables, les coûts récurrents et le temps de gestion associé à chaque option. Cet exemple ne préjuge ni des recettes ni de la pertinence d’un achat : il montre surtout l’intérêt de confronter les hypothèses au bien réel.
- Étudier le logement : État général, mobilier, isolation, accès et charges de copropriété.
- Définir l’usage : Bail à l’année, mobilité professionnelle ou accueil de courte durée.
- Vérifier les obligations : Formalités locales, règles de copropriété et documents de location.
- Chiffrer les dépenses : Entretien, assurance, gestion, périodes sans occupation et comptabilité.
- Comparer les régimes : Examiner les recettes et charges avec les règles fiscales actualisées.
Les démarches liées à l’activité et les déclarations ne sont pas à négliger : leur calendrier dépend de la situation du bailleur et du type de location. Pour approfondir les pistes de fiscalité immobilière dans le secteur malouin, une comparaison documentée des règles et des coûts constitue un point de départ utile.
Questions pratiques sur le LMNP à Saint-Malo
Le statut LMNP s’applique-t-il à toute location meublée ?
Il concerne les particuliers louant un logement meublé sous le statut non professionnel, selon les critères fiscaux applicables. La situation doit être vérifiée au regard des recettes et des autres conditions en vigueur.
Le régime réel est-il toujours préférable au micro-BIC ?
Non. Le choix dépend notamment des recettes, des charges justifiables, du type de location et des règles fiscales de l’année concernée. Une comparaison chiffrée permet d’évaluer les options sans présumer du résultat.
Peut-on proposer une location saisonnière à Saint-Malo sans formalité ?
Les obligations peuvent dépendre de l’adresse, de l’usage du logement et de la réglementation locale. Il faut vérifier les règles auprès des services compétents et consulter, le cas échéant, le règlement de copropriété avant la mise en location.
L’amortissement immobilier correspond-il à une économie d’impôt garantie ?
Non. C’est un mécanisme comptable encadré, dont l’effet dépend de la situation fiscale et des règles applicables. Il ne représente pas un revenu encaissé et son traitement demande un suivi rigoureux.

À travers La Decouverte Saint-Malo, nous racontons la cité corsaire et la Côte d’Émeraude au fil des saisons : patrimoine, balades, sorties et bonnes adresses. Nous abordons aussi la vie sur place, de la rénovation d’une maison ancienne aux projets immobiliers, pour celles et ceux qui visitent la région comme pour ceux qui s’y installent.